投資信託の積立は、いったん設定したら終わりではありません。
資産形成を続けるなかで、自分の投資方針や今後の目標に合っているかを定期的に見直すことも大切だと考えています。
今回は、2026年の積立内容を振り返りながら、2027年から予定しているiDeCoとNISAの配分変更についてまとめます。
NASDAQ100への集中を少し抑え、SCHDを通じた高配当株への投資も取り入れる計画です。
将来的に検討している医療セクターへの投資についても、現時点での考えを整理しておきます。
2026年の積立内容を振り返る
まずは、現在の積立内容から紹介します。
2026年は、iDeCoとNISAを合わせて毎月55,000円を積み立てています。
| 制度 | 投資信託 | 月額 |
|---|---|---|
| iDeCo | 楽天・全米株式インデックス・ファンド | 23,000円 |
| NISA | SBI・V・米国REIT(年4回決算型) | 22,000円 |
| NISA | SBI・インベスコQQQ・NASDAQ100 | 10,000円 |
| 合計 | 55,000円 |
iDeCoでは、米国株式市場全体への分散投資を目指す楽天・全米株式インデックス・ファンドを積み立てています。
NISAでは、米国REITとNASDAQ100に投資しています。
それぞれ異なる特徴を持つ商品ですが、今後も同じ配分を続けるのがよいのか、あらためて考えることにしました。
2027年からは毎月45,000円に変更する予定
2027年からは、毎月の積立額を55,000円から45,000円に変更する予定です。
変更後の配分は、次のとおりです。
| 制度 | 投資信託 | 月額 |
|---|---|---|
| iDeCo | 楽天・全米株式インデックス・ファンド | 30,000円 |
| NISA | SBI・インベスコQQQ・NASDAQ100 | 5,000円 |
| NISA | SBI・S・米国高配当株式 | 5,000円 |
| NISA | SBI・V・米国REIT(年4回決算型) | 5,000円 |
| 合計 | 45,000円 |
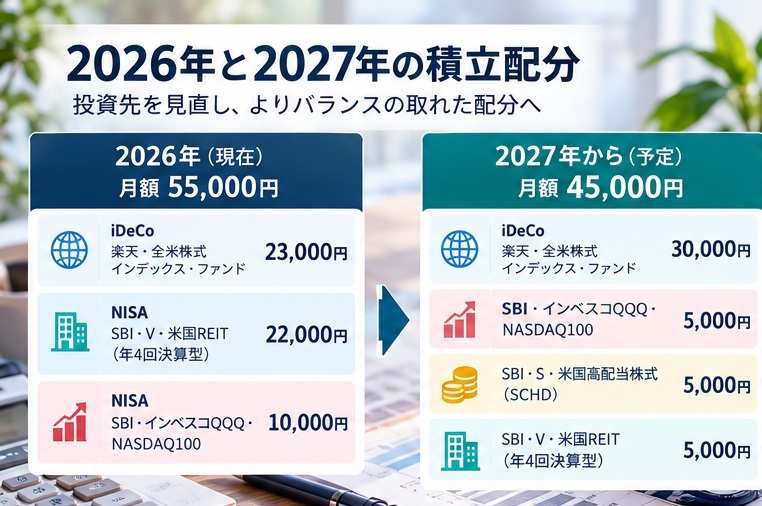
大きな変更点は3つあります。
- iDeCoの積立額を23,000円から30,000円に増やす
- NASDAQ100の積立額を10,000円から5,000円に減らす
- 新たにSCHDを投資対象とするファンドを5,000円積み立てる
一方、米国REITの積立額は22,000円から5,000円に減らします。
毎月の投資額そのものを増やすのではなく、投資先の配分を見直す方針です。
iDeCoを増額する理由は節税メリット
2027年からは、iDeCoの積立額を30,000円に増やす予定です。
その理由のひとつが、掛金の所得控除による節税メリットです。
iDeCoの掛金は、一定の条件のもとで全額が所得控除の対象になります。所得税や住民税を負担している人にとって、税負担を抑えながら老後資金を準備できる点は大きな魅力です。
ただし、節税額は所得や税率などによって異なります。また、実際に拠出できる金額には制度上の限度額があります。
2027年以降の制度改正も見据えつつ、自分が利用できる拠出限度額を確認したうえで、増額を進める予定です。
運用益だけでなく、掛金の所得控除も含めて資産形成を考えたいと思っています。
NASDAQ100への集中を少し抑える
今回の見直しでは、NASDAQ100の積立額を毎月10,000円から5,000円に減らします。
NASDAQ100は、米国のNASDAQ市場に上場する金融銘柄以外の大型企業を中心に構成される指数です。成長が期待される企業に投資できる一方、情報技術関連など特定の業種や大型銘柄の影響を受けやすい特徴があります。
すでにiDeCoでは全米株式に投資しているため、NASDAQ100を追加することで、保有銘柄が重複する部分もあります。
そこで、NASDAQ100への積立額を減らし、ほかの投資対象にも資金を振り分けることにしました。
ただし、NASDAQ100への投資をやめるわけではありません。成長性にも引き続き期待しながら、ポートフォリオ全体のバランスを整えていく考えです。
SCHDを投資対象とするファンドを追加する理由
2027年から新たに積み立てる予定なのが、SCHDを投資対象とする「SBI・S・米国高配当株式」です。
今回の配分変更では、毎月5,000円を積み立てます。
SCHDは、米国の高配当株を中心に投資するETFです。配当利回りだけでなく、財務面などの条件も考慮して銘柄を選定する仕組みが特徴です。
私がこの商品に注目したのは、高配当株への投資を取り入れたいと考えたからです。
成長性を重視するNASDAQ100だけでなく、配当を重視する投資先も組み合わせたいと思っています。
なお、SCHDを通じて投資したからといって、将来の分配金や値上がりが保証されるわけではありません。株価の下落や減配などのリスクもあります。
その点を理解したうえで、資産全体の一部として取り入れる予定です。
SCHDとVIGの違いも比較した
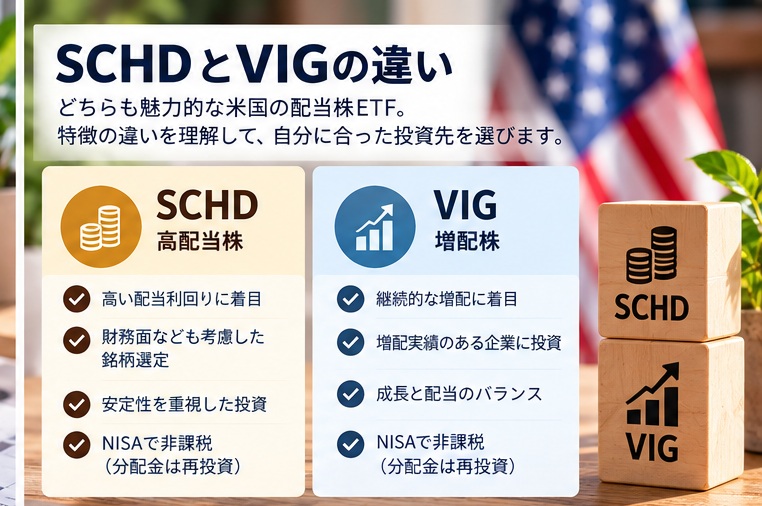
米国の配当株に投資する商品として、もうひとつ比較したのが「SBI・V・米国増配株式インデックス・ファンド」です。
このファンドは、バンガードの米国増配株式ETF「VIG」を実質的な主要投資対象としています。米国企業の継続的な増配に着目した指数への連動を目指す商品です。
一方、SCHDは高配当と財務面などを重視して銘柄を選定するETFです。
両者は、どちらも米国の配当株に投資する商品ですが、重視するポイントが異なります。
- VIG: 継続的な増配に着目する
- SCHD: 高い配当利回りや財務面などを重視する
どちらが必ず優れているということではありません。
私の場合は、すでに全米株式やNASDAQ100を積み立てていることも踏まえ、高配当株への投資を取り入れたいと考えました。
そのため、今回はSCHDを投資対象とするファンドを選ぶ方針です。
将来は医療セクターへの投資も検討
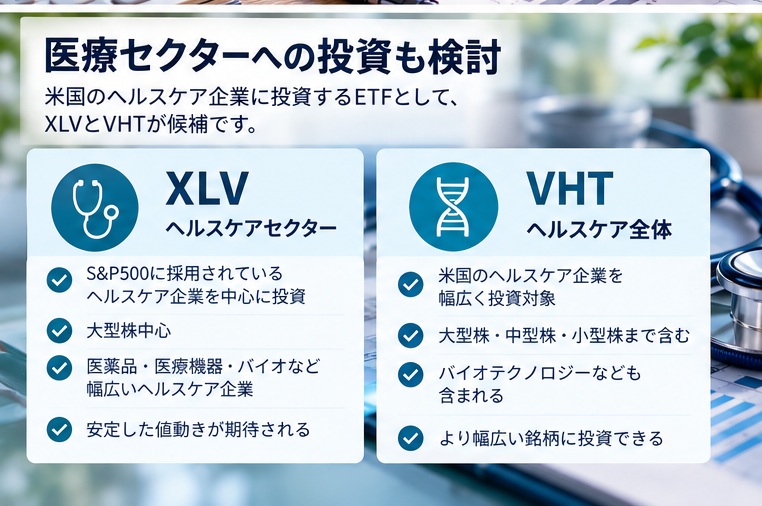
今後、投資先として検討しているのが、米国の医療・ヘルスケアセクターです。
候補にしているのは、米国ETFの「XLV」と「VHT」です。
どちらも医療・ヘルスケア関連企業に投資するETFですが、投資対象の範囲は異なります。
XLVは、S&P500に採用されているヘルスケア企業を中心に投資します。一方、VHTは大型株だけでなく、中型株や小型株も含め、米国のヘルスケア企業を幅広く投資対象としています。
医薬品、医療機器、バイオテクノロジーなど、医療に関連する分野への投資を考えています。
ただし、現時点でXLVやVHTを直接購入すると決めたわけではありません。
できれば、これらのETFに関連する投資信託を積み立てたいと考えています。現在は、希望する投資対象に合う投資信託をSBI証券で見つけられていないため、今後の取り扱い状況も確認していく予定です。
医療セクターへの投資を追加する場合も、NASDAQ100への集中を抑えるという方針を踏まえ、ポートフォリオ全体のバランスを考えながら検討します。
SBI証券で積立を続ける理由
投資信託の積立には、引き続きSBI証券を利用する予定です。
現在、NISAの積立ではクレジットカード決済を利用しています。積立を継続しながら、ポイント還元も活用できる点が理由のひとつです。
ただし、クレジットカード積立の還元率や対象条件は、カードや証券会社のルールによって変わることがあります。
そのため、ポイント還元だけで判断するのではなく、取り扱い商品の幅や積立の使いやすさも含めて利用していきたいと思っています。
分配金は使わず、再投資する方針
SCHDを投資対象とするファンドを追加するにあたり、分配金の扱いについても考えています。
現時点では、分配金を生活費などに使うのではなく、再投資に回す方針です。
分配金を受け取ること自体を目的にするのではなく、長期的な資産形成につなげたいと考えています。
なお、分配金が支払われると、その金額相当分だけ基準価額が下がることがあります。分配金が多いからといって、必ずしも資産全体が増えているとは限りません。
配当や分配金だけでなく、基準価額の変動も含めたトータルリターンを意識していきます。
まとめ|投資額よりも配分を見直す
今回の見直しでは、毎月の積立額を55,000円から45,000円に減らす一方、投資先の配分を変更します。
iDeCoを増額して所得控除のメリットを活用しながら、NASDAQ100への集中を少し抑え、SCHDを通じた高配当株への投資を取り入れる計画です。
さらに、将来的には医療セクターへの投資も検討しています。
もちろん、この配分が最適だと決まったわけではありません。相場の動きや商品の特徴、自分の資産状況を確認しながら、必要に応じて見直していくつもりです。
大切なのは、話題の商品を次々と買うことではなく、それぞれの商品を選ぶ理由を自分なりに整理すること。
これからも、投資先を選んだ理由や配分を見直した経緯を記録していきます。
※本記事は個人の投資方針を記録したものであり、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。制度や商品の最新情報を確認したうえで、ご自身の判断で投資を行ってください。